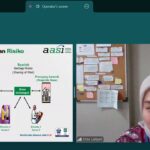
UINSGD.AC.ID (Humas) — Mahasiswa Program Studi Akuntansi Syariah Fakultas Ekonomi dan Bisnis Islam (FEBI) UIN Sunan Gunung Djati Bandung memperdalam pemahaman praktik industri asuransi syariah melalui kuliah dosen tamu virtual, Selasa (27/10/2026). Agenda ini membedah langsung implementasi prinsip sharing of risk, struktur akad, hingga tata kelola dana tabarru’ guna melengkapi penguasaan teori perkuliahan.
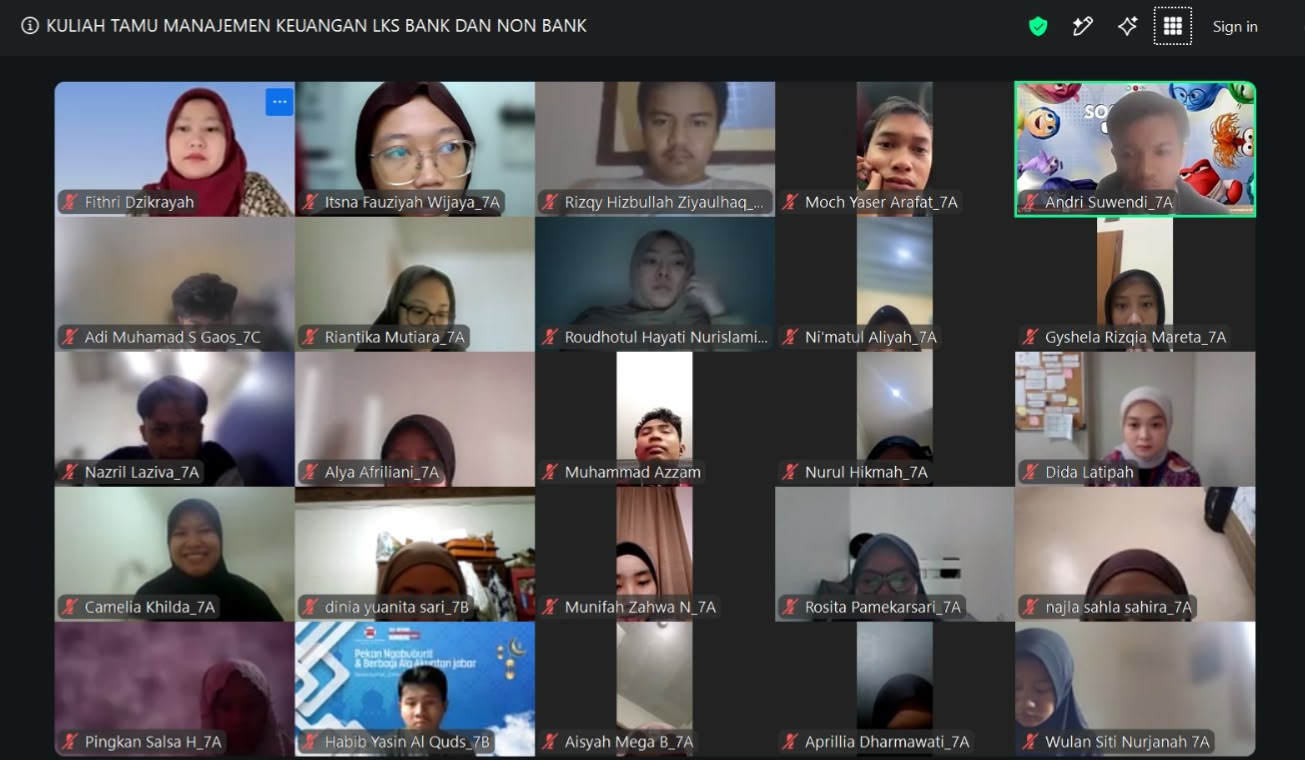
Kegiatan yang diikuti 70 mahasiswa semester VII ini merupakan bagian dari mata kuliah Manajemen Keuangan Lembaga Keuangan Syariah (LKS) Bank dan Non-Bank yang diampu Sekretaris Prodi, Hj. Fithri Dzikrayah, S. Sy. M. E. Sy., CIFA. Dengan menghadirkan praktisi pemasaran PT Asuransi Jiwa Syariah Al Amin, Dida Latipah, sebagai narasumber utama.
Ketua Program Studi Akuntansi Syariah, Mia Lasmi Wardiyah, S.P., M.Ag., CPRM., C.PS., C.MC., menegaskan bahwa kehadiran praktisi berfungsi menjembatani teori di kelas dengan dinamika nyata di lapangan. Menurutnya, kompetensi teknis akuntansi harus selalu dibarengi dengan etika, integritas, dan tanggung jawab moral.
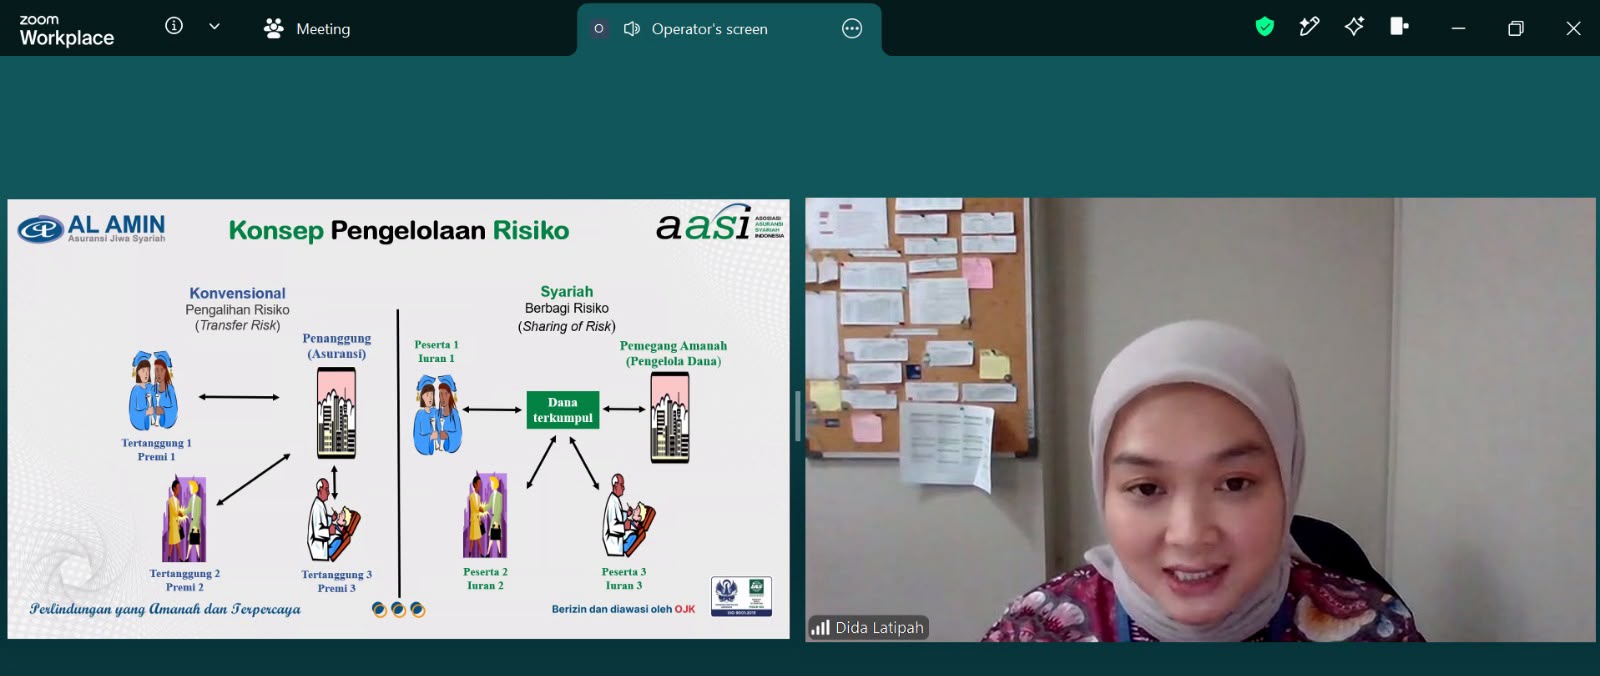
 Dalam paparannya, Dida menjelaskan bahwa asuransi syariah berlandaskan pada prinsip tolong-menolong (ta’awun) dan perlindungan antarpeserta. Mengacu pada UU No. 40 Tahun 2014 tentang Perasuransian dan fatwa DSN-MUI, operasional asuransi syariah wajib terbebas dari unsur terlarang, terutama maisir (spekulasi, judi), gharar (ketidakpastian), dan riba.
Perbedaan mendasar dengan asuransi konvensional terletak pada manajemen risikonya. Jika asuransi konvensional memakai skema transfer of risk (pengalihan risiko kepada perusahaan), asuransi syariah menerapkan sharing of risk (berbagi risiko antarpeserta).
Dalam skema syariah:
– Dana Tabarru’: Kontribusi peserta dialokasikan ke dalam kumpulan dana hibah kolektif untuk membantu peserta lain yang tertimpa musibah. Perusahaan hanya berperan sebagai pengelola amanah, bukan pemilik dana.
– Akad Tabarru’ dan Wakalah bil Ujrah: Menjadi dasar pemberian hibah saling tolong dan pemberian kuasa kelola kepada perusahaan dengan imbalan biaya jasa (ujrah).
– Akad Mudharabah dan Mudharabah Musytarakah: Digunakan dalam pengelolaan investasi dana peserta melalui mekanisme bagi hasil.
– Mekanisme Qardh: Fasilitas pinjaman kebajikan tanpa bunga dari perusahaan kepada Dana Tabarru’ apabila terjadi defisit kas untuk pemenuhan kewajiban klaim.
Kehadiran pendalaman materi aplikatif ini, mahasiswa diharapkan tidak sekadar memahami konsep normatif, melainkan mampu menganalisis mekanisme akad, kepatuhan syariah, serta akuntabilitas pengelolaan dana industri asuransi secara profesional.